
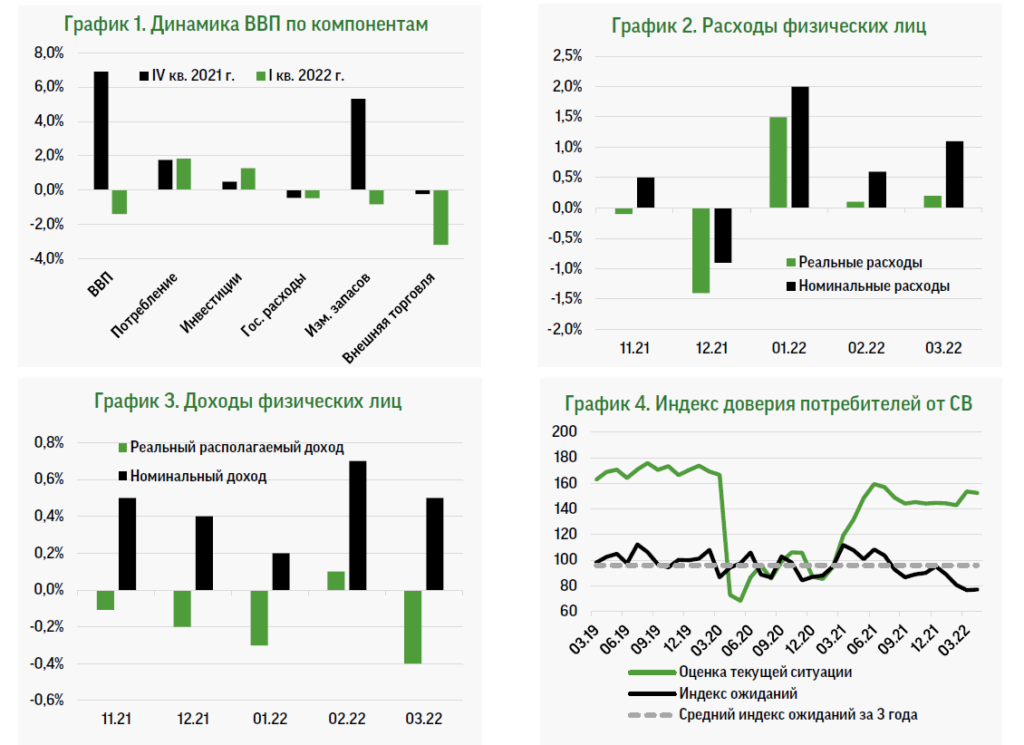
?? После преодоления последствий пандемии и резкого восстановления экономики в 2021 году замедление роста ВВП в первом квартале 2022 года было ожидаемым, однако падение показателя на 1,4% кв/кв оказалось более значительным, чем предполагалось.
? Сокращение ВВП в основном связано с внешней торговлей: экспорт упал, а импорт наращивался за счет разгрузки портов, что увеличило дефицит торгового баланса, который отнял от ВВП более 3 п.п. роста. Кроме того, негативно повлияло закономерное снижение инвестиций в товарно-материальные запасы после активного пополнения складов в четвертом квартале.
? Вдобавок государственные расходы сократились. Важно отметить, что ключевой компонент – потребительский спрос – остался устойчивым: личные расходы увеличились на 2,7% кв/кв, тогда как в предыдущем квартале они выросли на 2,5% кв/кв. (График 1)
? Такая динамика пока подтверждает наш тезис о том, что среднесрочный риск рецессии является низким. При этом сохраняется тенденция более активного роста потребления услуг за счет снятия ковидных ограничений и активизации туризма. Увеличение затрат на товары длительного пользования, полагаем, является следствием удовлетворения отложенного спроса.
? Дефлятор ВВП за первый квартал вырос до 8,0%, что оказалось выше ожидаемых 7,3% и 7,1% в четвертом квартале. При ужесточении финансовых условий со стороны ФРС основными условиями поддержания роста ВВП будут являться нормализация поставок и стабилизация геополитической ситуации.
? В связи с тем, что потребление в первом квартале произвело положительное впечатление в рамках данных по ВВП, стоит обратить внимание на данные по расходами доходам физических лиц за март. Рост реального потребления на 0,2% м/м в марте оказался лучше, чем ожидали инвесторы (График 2), особенно в свете падения реальных располагаемых доходов на 0,4% м/м из-за резкого роста цен на энергоносители (График 3).
? Уровень личных сбережений упал еще ниже допандемического уровня (до 6,2%), поэтому рост расходов больше не сможет заметно опережать рост доходов. Рост потребления во втором квартале замедлится, но вероятность гораздо меньшего влияния внешней торговли означает, что показатель ВВП все же должен восстановиться.
? Отметим, что на прошлой неделе появились новые свидетельства того, что базовая инфляция начинает ослабевать. Хотя скачок цен на энергоносители привел к огромному росту основного дефлятора PCE на 0,9% м/м, базовый индекс вырос на более скромные 0,3%. В итоге предпочтительный показатель базовой инфляции ФРС снизился в прошлом месяце с 5,3% до 5,2% г/г.
? В апреле индекс уверенности потребителей от Conference Board незначительно снизился до 107,3, оказавшись ниже ожиданий на уровне 108,0 (График 4). Оценка текущих экономических условий оказалась ниже мартовских значений, хотя доля респондентов, положительно оценивающих условия ведения бизнеса и условия занятости, увеличилась, а индекс ожиданий, отражающий краткосрочный взгляд на рост экономики, улучшился. Высокая инфляция, скачок цен на газ и геополитическая нестабильность пока не оказывают значительного влияния на настроения.
? Доля респондентов, планирующих путешествия, снизилась, вероятно, ввиду возвращения к очному формату работы и роста стоимости авиабилетов и бронирования жилья, тогда как намерения совершать дорогостоящие покупки в ближайшие полгода несколько усилились.
?? Хотя инфляционные ожидания немного ослабли после достижения рекордных значений, показатель остается на высоком уровне и в среднесрочной перспективе опасения роста цен и геополитические риски могут оказать давление на настроения и охладить потребление.
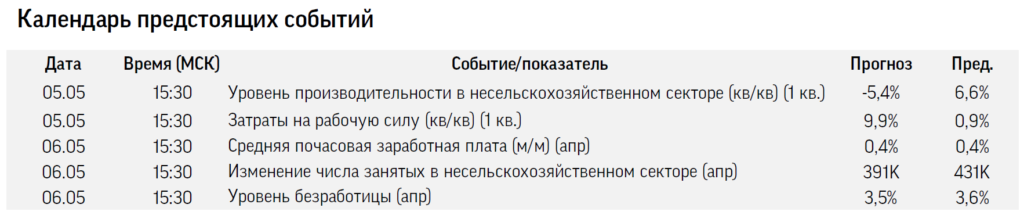
На этой неделе будут опубликованы данные по рынку труда за 1квартал. Мы ожидаем относительно небольшого прироста числа занятых в апреле.
ℹ️ Итак, основные выводы:
— Отрицательное значение по ВВП за первый квартал является следствием внешних и волатильных факторов, тогда как рост внутреннего потребления оставался уверенным.
— Годовые темпы базовой инфляции замедлились в марте, что является хорошим знаком.
— Настроения потребителей слабо изменились.
— Среднесрочный риск рецессии является низким.
