
Представляю вашему вниманию широкий недельный обзор энергетического сектора американского рынка от наших аналитиков.
Основные выводы:
Возможное введение эмбарго на покупку российской нефти и нефтепродуктов со стороны ЕС привело к росту цен на прошлой неделе. Цена американского сорта нефти WТI прибавила 2,6%, североморской марки Brent — повысилась на 3%. На текущей неделе геополитика продолжит оказывать влияние на движение цен углеводородов. В случае принятия Европой пакета санкций, включающего постепенный или немедленный отказ от закупок российской нефти и нефтепродуктов, ожидаем роста котировок нефти.
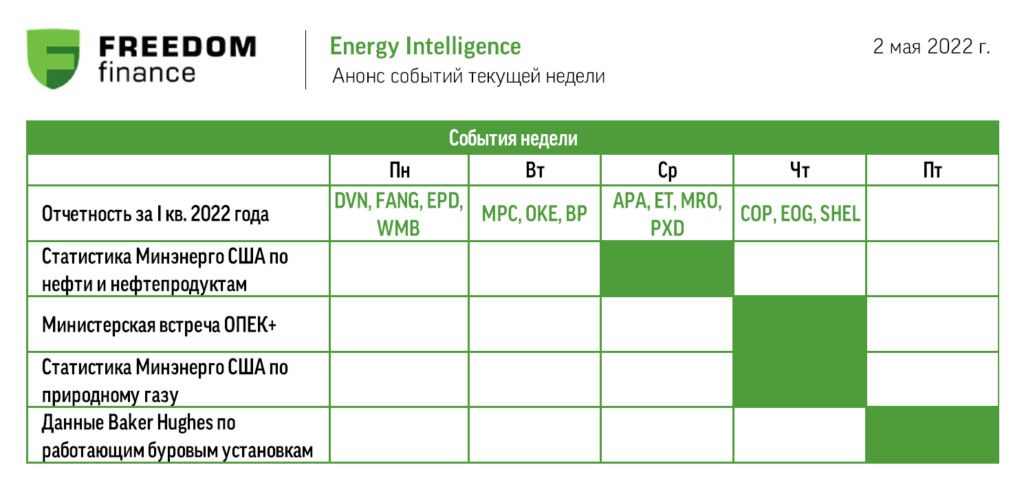
В четверг состоится министерская встреча ОПЕК+. Страны могут увеличить квоты на добычу на 0,4 млн баррелей в сутки. Не ожидаем перераспределения квот в связи с падением добычи в России. ОПЕК+ продолжает сдерживать увеличение добычи с целью сохранения дефицита и высоких цен.
Рост курса доллара США по мере ужесточения политики ФРС будет оказывать давление на цены товарных активов. Индекс DXV, отражающий курс доллара к корзине основных мировых валют, достиг максимальных значений за 19 лет. Замедление мировой экономики также окажет давление на цены углеводородов. По предварительным данным, ВВП в США в I кв. снизился кв/кв на 1,4%.
Высокий уровень ежедневных заражений Covid-19 в Азии и Европе продолжает оказывать давление на котировки. По данным Bloomberg, спрос на топливо в Китае в апреле может упасть на 20% г/г.
Еженедельный отчет Минэнерго США, который выйдет 4 мая в 17:30 мск, вероятно, отразит сохранение внутренней добычи на уровне 11,9 млн баррелей в сутки.
Рост буровой активности на нефтяных месторождениях США, вероятно, продолжится благодаря увеличению инвестиций со стороны добывающих компаний на фоне высокой стоимости и дефицита сырья.
