
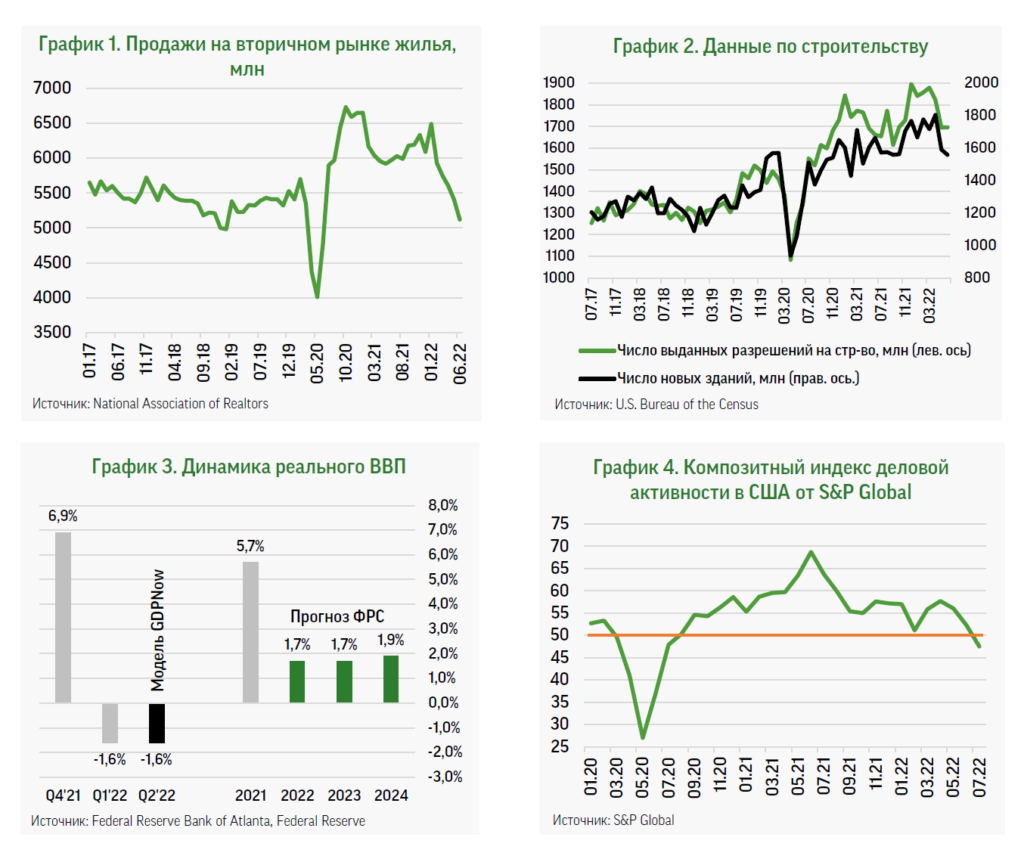
Рынок жилой недвижимости США охлаждается, поскольку растущие ипотечные ставки снижают доступность жилья и сдерживают спрос. За первые шесть месяцев средняя ставка по ипотеке подскочила более чем на 50%, а средняя стоимость жилья на вторичном рынке выросла на 13,4% г/г. На этом фоне продажи вторички снизились пятый месяц подряд на 5,4% м/м в июне до двухлетнего минимума в 5,12 млн, годовое падение составило 14,2% (График 1).
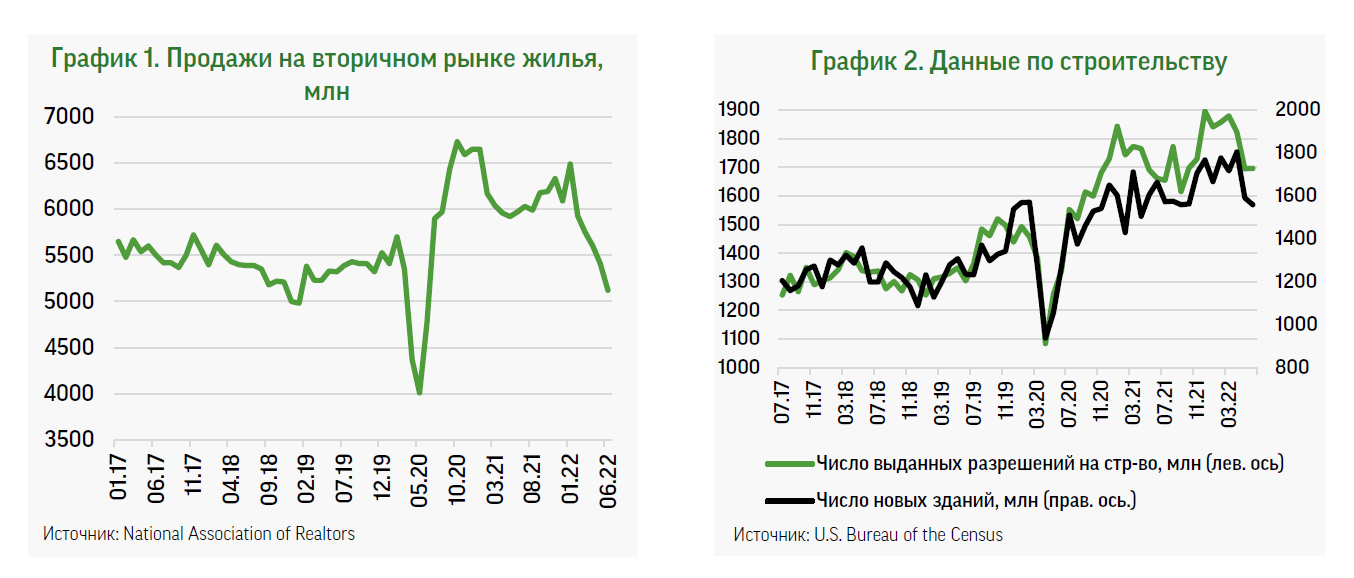
Многие инвесторы ждут данных по ВВП за второй квартал в этот четверг. Хотя консенсус-прогноз предполагает рост на 0,4%, модель GDPNow от ФРБ Атланты указывает на риск сокращения ВВП на 1,6 (График 3). Скорее всего, ВВП окажется в отрицательной зоне второй квартал подряд, что будет означать «техническую» рецессию. Сюрпризом это не станет, принимая во внимания совокупность имеющихся данных за июнь.
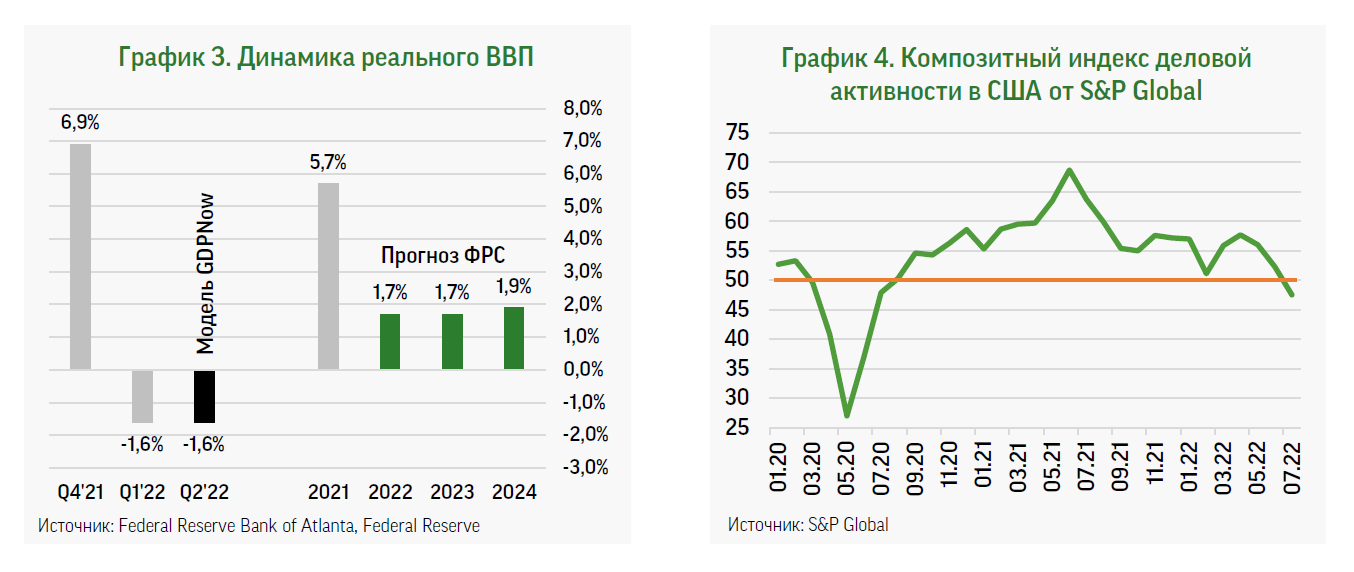
Производственная активность в Филадельфии сократилась быстрее, чем ожидалось:
соответствующий индекс за июль опустился до −12,3 пунктов после −3,3 в июне (График 5). Индикаторы будущей деятельности отражают ожидания компаний касательно дальнейшего охлаждения спроса.
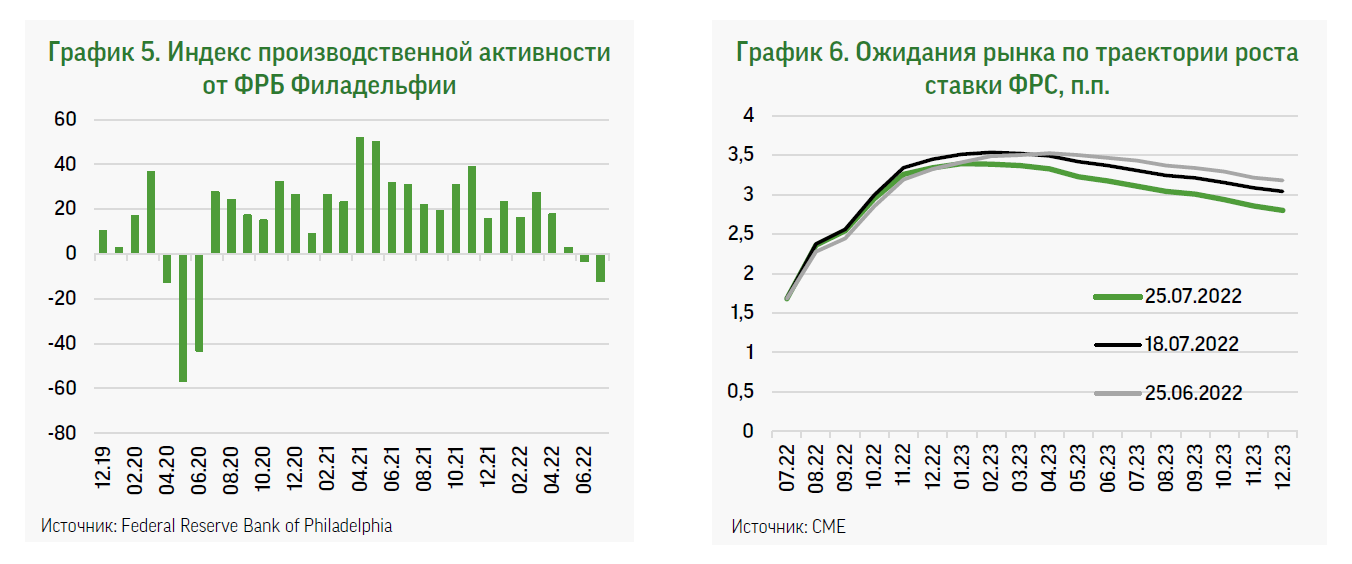
Полагаем, что учитывая все эти данные, Джером Пауэлл больше не сможет делать акцент на том, что экономика США сильна. Вероятнее всего, в эту среду ставка вновь будет повышена на значительные 75 б.п., но «ястребиный» тон заявлений может смягчиться. За последний месяц инвесторы несколько умерили свои среднесрочные ожидания по ужесточению ДКП (График 6) на фоне роста рецессионных рисков.
Полный обзор смотрите в pdf ниже
