
? Предыдущий торговый день
Вчерашнюю сессию 14 июня основные американские фондовые площадки завершили преимущественно в красной зоне. S&P 500 снизился на 0,38%, до 3735 пунктов, Dow Jones скорректировался на 0,50%, Nasdaq прибавил 0,18%. Лучше рынка выглядели технологические (+0,62%) и энергетические (+0,07%). В аутсайдерах оказались предприятия коммунального сектора (-2,58%) и эмитенты из отрасли циклических потребительских товаров (-1,29%).
? Доходность 10-летних гос.облигаций по сравнению со вчерашней сессией упала на 5 б.п., до 3,43%, двухлетних бумаг — на 6 б.п., до 3,36%. Показатель для 30-летних облигаций достиг 3,43%.
? Торги 14 июня на площадках Юго-Восточной Азии завершились преимущественно в зеленой зоне. Японский Nikkei 225 снизился на 1,14%, гонконгский Hang Seng вырос на 1,15%, а китайский CSI 300 поднялся на 1,32%. EuroStoxx 50 с открытия сессии прибавляет 0,85%.
? Фьючерс на нефть марки Brent котируется по $121,49 за баррель. Золото торгуется по $1821 за тройскую унцию.
? Новости компаний
FedEx Corporation (FDX: +14,41%) увеличила квартальные дивиденды на 53% и объявила об изменении состава совета директоров.
Выручка Oracle Corporation (ORCL: +10,41%) за 4-й фискальный квартал выросла на 5% г/г, компания повысила квартальные дивиденды на 19%.
Консультативный комитет FDA одобрил вакцины Moderna Inc. (MRNA: +3,78%) для профилактики COVID-19 у детей и подростков в возрасте от шести до 17 лет.
? Мы ожидаем
Сегодня в 21:00 (мск) в ходе заседания ФРС регулятор примет решение о новом значении целевой процентной ставки. С учетом выпущенных 10 июня данных потребительской инфляции, превзошедших общерыночные ожидания, сохраняется некоторая неопределенность относительно масштабов ужесточения денежно-кредитной политики. Инфляция ускорилась до 8,6% г/г, что может обусловить более агрессивное поднятие ставки сразу на 75 б.п. против ранее ожидаемых 50 б.п. Впрочем, такой вариант развития событий, по всей видимости, уже отражен в текущих котировках, о чем свидетельствует негативная динамика индексов в течение двух прошлых торговых сессий. Важным фактором, который определит дальнейшую динамику акций, станет не только решение регулятора в отношении ставки, но и оценка ФРС ситуации с инфляцией. Не исключено, что долгосрочный ориентир может быть увеличен с текущих 2%.
ФРС может успокоить рынки и сказать: «Да, мы озабочены ростом инфляции и будем внимательно следить за ее динамикой». Подобные формулировки окажут положительное влияние на рынок».
Если всё будет ожидаемо: ФРС поднимут ставку на 0,5%, мы можем увидеть хороший рост до уровня 4000 по S&P 500.
Но если ФРС начнёт готовить рынок к следующему повышению процентной ставки на 0,75% или сразу поднимет на 0,75% то тогда полетим вниз к новому дну…
? Макростатистика
В 15:30 выйдут данные по Базовому индексу розничных продаж (м/м) (май). Он включает все розничные продажи, кроме автомобилей.
В 15:30 также выйдет отчёт по Объёму розничных продаж (м/м) (май). Эти цифры будут говорить о темпах восстановления экономической активности в США.
В 17:30 выйдет отчёт по Запасам сырой нефти. Это окажет влияние на котировки «чёрного золота». А они в свою очередь, на инфляцию, а она на широкий рынок.
В 21:00 Экономические прогнозы и заявление FOMC по процентной ставке❗️
В 21:30 Пресс-конференция FOMC и комментарии по ведению денежно-кредитной политики и дальнейшему повышению % ставки.
? Индекс настроений
Индекс настроений от Freedom Finance опустился на два пункта, до 31.
? Техническая картина
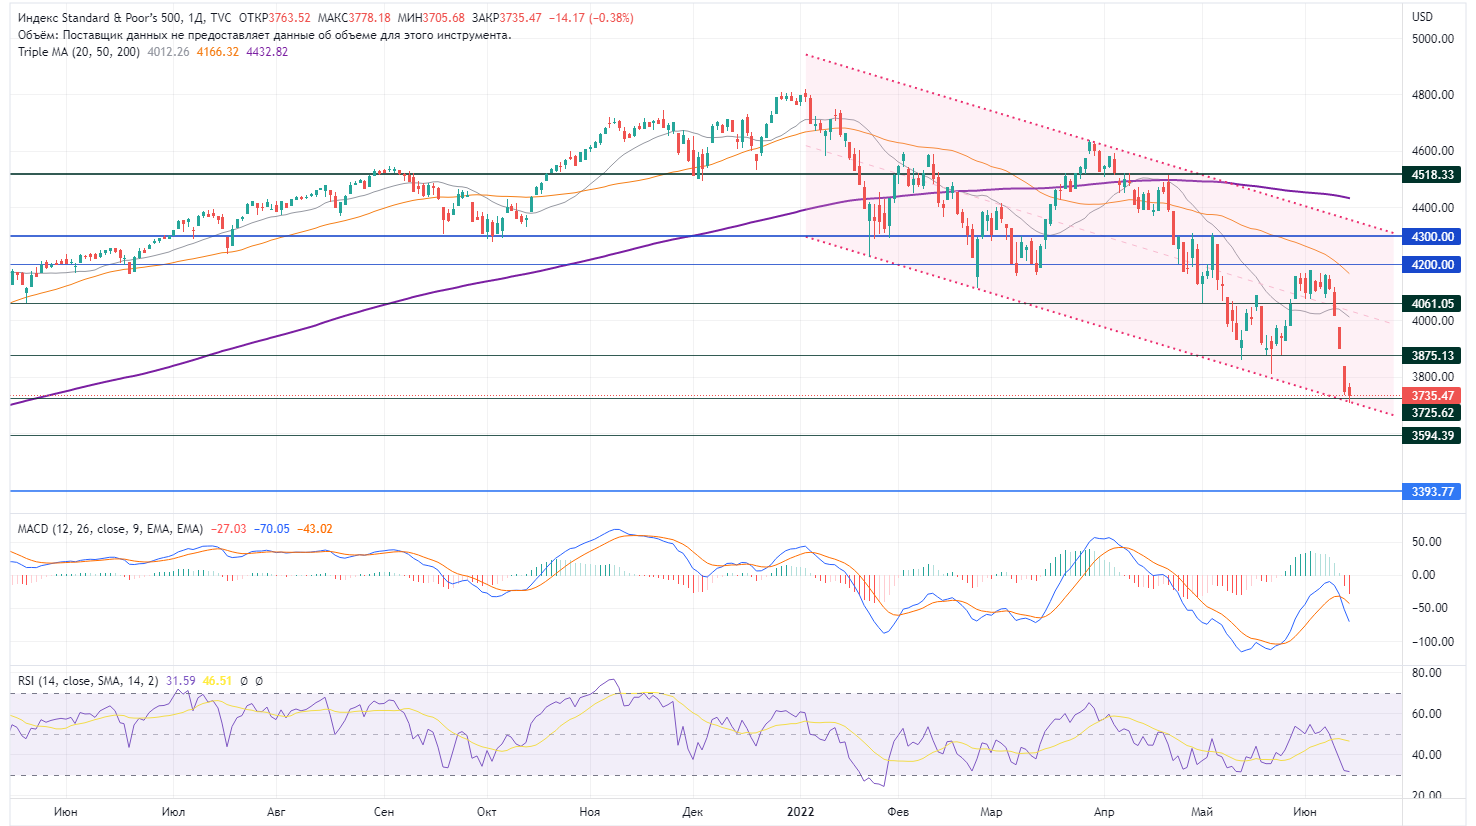
S&P 500 продолжает снижение к нижней границе нисходящего канала, пробитие которой может спровоцировать дальнейшее резкое падение. MACD не подает сигналов к развороту, RSI также находится в нейтральной зоне. Однако, вероятнее всего, технические факторы отойдут на второй план ввиду влияния фундаментальных аспектов, связанных с заседанием ФРС.
Похоже сегодняшнюю сессию S&P 500 проведет в диапазоне 3720–3800 пунктов.
? Наглядно об американском рынке на текущую дату смотрите в pdf файле:
